Domain oniomanie.de kaufen?
Wir ziehen mit dem Projekt
oniomanie.de um.
Sind Sie am Kauf der Domain
oniomanie.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain oniomanie.de kaufen?
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **

Ähnliche Suchbegriffe für Kasko
Top-Angebote
Produkte zum Begriff Kasko:
-
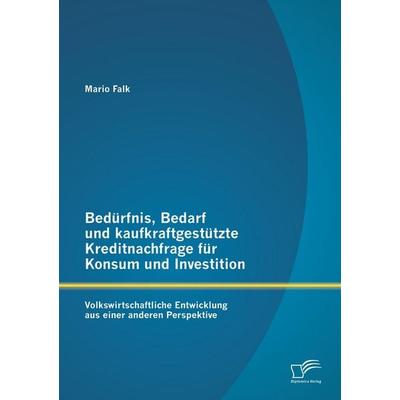
Bedürfnis, Bedarf und kaufkraftgestützte Kreditnachfrage für Konsum und Investition: Volkswirtschaftliche Entwicklung aus einer anderen Perspektive,Bedürfnis, Bedarf Und Kaufkraftgestützte Kreditnachfrage Für Konsum Und Investition: Volkswirtschaftliche Entwicklung Aus Einer Anderen Perspektive, Taschenbuch Von Mario Falk, Diplomica Verlag Gmbh, 978-3-8428-8128-0, Seitenanzahl: 9638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
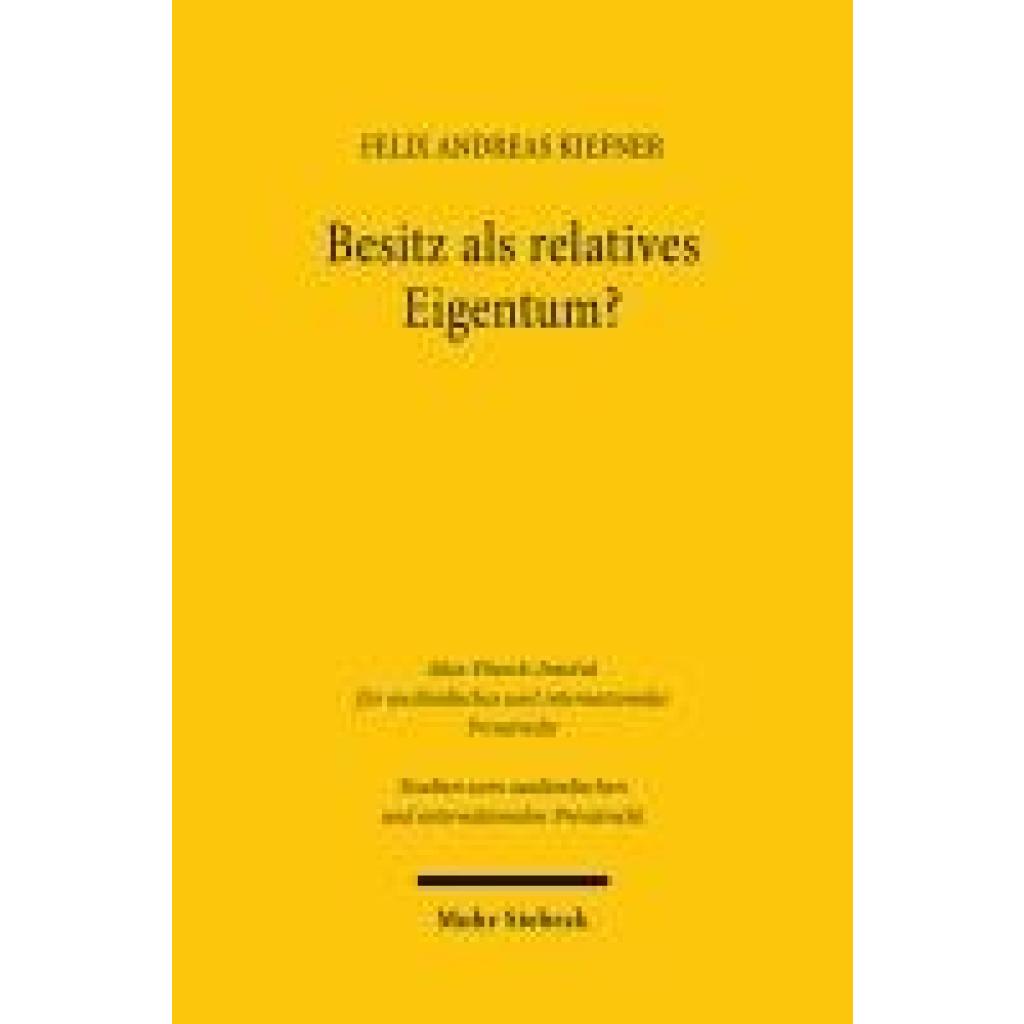
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
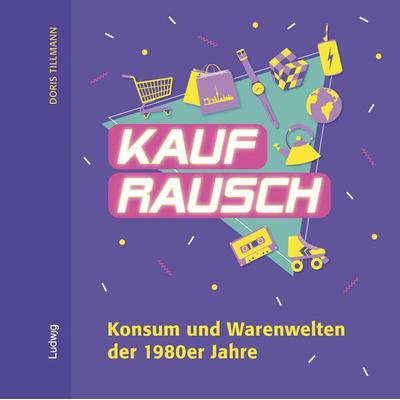
Kaufrausch. Konsum und Warenwelten der 1980er Jahre., Taschenbuch von Doris Tillmann, Verlag Ludwig, 978-3-86935-461-3Kaufrausch. Konsum Und Warenwelten Der 1980er Jahre., Taschenbuch Von Doris Tillmann, Verlag Ludwig, 978-3-86935-461-3, Seitenanzahl: 10815,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COFI 1453 45 L Einkauf Trolley Einkaufswagen Shopping Trolley Tasche Aluminium Stabil45 L Einkauf Trolley Einkaufswagen Shopping Trolley Tasche Aluminium Stabil• praktischer Einkaufwagen Trolley klappbar und mit einer abnehmbaren Tasche• Die Tasche weist Wasser• bequeme Griffhöhe von 92 cm• Stabiler ergonomischer geformter Griff• Volume: ca. 45 Liter• Stabile Räder mit einem Durchmesser von ca. 16cm• KletterverschlussGesamtmaße: (H x B x-T in cm): ca.: 92 x 38 x 34cmTraglast: ca. 40 kgGewicht. Ca. 1,70kg• Ob alt oder Jung das ist der Idealer Helfer im Alltag des Einkaufens• Eignet sich prima für den Transport von schweren EinkäufenSchont die Gelenke und den Körper von schweren Lasten23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **

Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
Top-Angebote
Produkte zum Begriff Kasko:
-
Auer Verlag Konsumverhalten - Verantwortungsvoller KonsumJugendliche für Nachhaltigkeit sensibilisierenDie Bildung für nachhaltige Entwicklung zählt mittlerweile zum wichtigen Lehr- und auch Erziehungsauftrag von Lehrkräften der Sekundarstufe I. Mit diesem Download erhalten Sie umfangreiche Materialien zum Thema Konsumverhalten. Die Arbeitsblätter vereinen Inhalte aus dem Bereich des globalen Lernens mit zentralen Lehrplanthemen des Fachs Erdkunde. Eigenes Konsumverhalten reflektierenDie Arbeitsblätter befassen sich mit recht unterschiedlichen Bereichen des täglichen Konsums. Lebensmittelverschwendung, Fleischkonsum, Palmöl und Plastik sind nur einige der Themen, mit denen sich die Schüler*innen beschäftigen. Dabei sorgt die Dreischritt-Methode Erkennen - Bewerten - Handeln für eine intensive Auseinandersetzung mit der jeweiligen Problemstellung.Interessant und praxisnahe Themenauswahl Die Aufgabenblätter sind so konzipiert, dass sie neben einem geografischen Aspekt immer ein Thema beleuchten, mit dem sich die Jugendlichen identifizieren können oder das sie selbst betrifft. So fördert die Bearbeitung der Aufgaben im Zusammenhang mit den Handlungsaufforderungen die Meinungsbildung und Diskussionsfreude der Schüler*innen.Die Themen:Konsumverhalten - Verantwortungsvolle Konsum- und ProduktionsmusterDer Download enthält:Arbeitsblätter Lösungen methodisch-didaktische HinweiseInhaltliche SchwerpunkteProblemorientierungLebensweltorientierungErarbeitung/ ErarbeitungsphaseWerteerziehung7,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
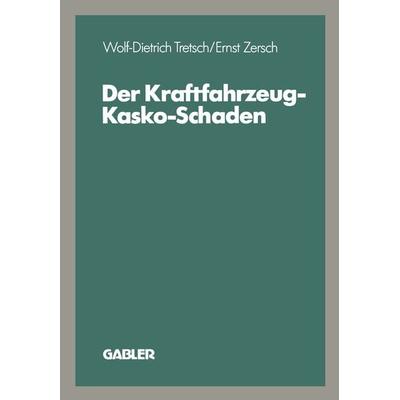
Der Kraftfahrzeug-Kasko-Schaden, Taschenbuch von Wolf-Dietrich Tretsch, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-18506-6Der Kraftfahrzeug-kasko-schaden, Taschenbuch Von Wolf-dietrich Tretsch, Betriebswirtschaftlicher Verlag Gabler, 978-3-409-18506-6, Seitenanzahl: 21454,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Bedürfnis, Bedarf und kaufkraftgestützte Kreditnachfrage für Konsum und Investition: Volkswirtschaftliche Entwicklung aus einer anderen Perspektive,Bedürfnis, Bedarf Und Kaufkraftgestützte Kreditnachfrage Für Konsum Und Investition: Volkswirtschaftliche Entwicklung Aus Einer Anderen Perspektive, Taschenbuch Von Mario Falk, Diplomica Verlag Gmbh, 978-3-8428-8128-0, Seitenanzahl: 9638,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kiefner, Felix Andreas: Besitz als relatives Eigentum?Besitz als relatives Eigentum? , The doctrine of relativity of title, i. e. the idea that every possessor has a property right enforceable against everyone except the true owner, is a core principle of property law in the common law tradition. It also exists in the civilian tradition, albeit with a much narrower scope. Felix Kiefner examines the doctrine of relativity of title in both traditions including its historical development, its shape in modern English and German law, the value judgements underlying the doctrine in different cases of possessors, and the extent of its explanatory power. , Nebelscheinwerfer > Beleuchtung , Auflage: 1. Auflage, Erscheinungsjahr: 20241001, Produktform: Kartoniert, Titel der Reihe: Studien zum ausländischen und internationalen Privatrecht##, Autoren: Kiefner, Felix Andreas, Auflage: 24001, Auflage/Ausgabe: 1. Auflage, Seitenzahl/Blattzahl: 372, Themenüberschrift: LAW / Civil Law, Keyword: Sachenrecht; dingliches Recht; petitorischer Besitzschutz; possession; possessorischer Besitzschutz; property, Fachschema: Recht / Römisches Recht~Römisches Recht~Rom (Staat, Reich) / Römisches Recht~Rechtsgeschichte~Rechtsvergleich~International (Recht)~Internationales Recht~Privatrecht~Zivilgesetz~Zivilrecht~Familienrecht~Sachenrecht~Erbrecht, Fachkategorie: Rechtsvergleichung~Rechtsgeschichte~Internationales Privatrecht und Kollisionsrecht~Zivilrecht, Privatrecht, allgemein~Familienrecht~Immobiliarrecht, allgemein~Unerlaubte Handlungen, Deliktrecht, Schmerzensgeld, Schadensersatz~Erbrecht, Warengruppe: TB/Recht/Allgemeines, Lexika, Geschichte, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 181, Breite: 113, Höhe: 23, Gewicht: 564, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft,94,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist ein Kasko?
Ein Kasko ist eine spezielle Art von Versicherung, die Schutz für Ihr Fahrzeug bietet. Im Gegensatz zur Haftpflichtversicherung, die nur Schäden an anderen Fahrzeugen oder Personen abdeckt, deckt die Kaskoversicherung auch Schäden an Ihrem eigenen Fahrzeug ab. Es gibt verschiedene Arten von Kasko-Versicherungen, darunter die Teilkasko und die Vollkasko. Die Teilkasko deckt Schäden durch Diebstahl, Brand, Glasbruch, Wildunfälle und Naturereignisse ab, während die Vollkasko zusätzlich auch Schäden durch selbstverschuldete Unfälle abdeckt. Es ist wichtig, eine Kaskoversicherung abzuschließen, um sich vor unvorhergesehenen Kosten im Falle eines Schadens an Ihrem Fahrzeug zu schützen. **
-
Was ist eine Kasko vinkulierung?
Was ist eine Kasko Vinkulierung? Eine Kasko Vinkulierung ist eine Vereinbarung zwischen einem Kreditgeber und einem Versicherungsunternehmen, bei der die Versicherungsleistung im Schadensfall direkt an den Kreditgeber ausgezahlt wird. Dies dient dazu, sicherzustellen, dass der Kreditgeber im Falle eines Totalschadens am Fahrzeug weiterhin abgesichert ist. Die Kasko Vinkulierung wird häufig bei Fahrzeugfinanzierungen eingesetzt, um das Risiko des Kreditgebers zu minimieren. Der Fahrzeughalter behält jedoch weiterhin die Kontrolle über die Versicherung und kann Schadensfälle regulieren lassen. **
-
Was kostet Steinschlag ohne Kasko?
"Was kostet Steinschlag ohne Kasko?" hängt von verschiedenen Faktoren ab, wie der Größe des Schadens, dem Modell des Fahrzeugs und der Werkstatt, die die Reparatur durchführt. In der Regel können die Kosten für die Behebung eines Steinschlags ohne Kaskoversicherung zwischen 50 und 200 Euro liegen. Es ist ratsam, den Schaden so schnell wie möglich reparieren zu lassen, da sich ein kleiner Steinschlag schnell zu einem größeren Riss entwickeln kann. Es ist auch wichtig, sich vorab über die Kosten und den Umfang der Reparatur zu informieren, um unangenehme Überraschungen zu vermeiden. **
-
Was kostet eine Steinschlagreparatur ohne Kasko?
Eine Steinschlagreparatur ohne Kasko kann je nach Anbieter und Art des Schadens variieren. In der Regel liegen die Kosten für eine solche Reparatur zwischen 50 und 150 Euro. Bei größeren Schäden kann der Preis jedoch auch höher ausfallen. Es ist ratsam, sich vorab bei verschiedenen Werkstätten oder Versicherungen nach den genauen Kosten zu erkundigen. Zudem kann es sinnvoll sein, eine Kaskoversicherung abzuschließen, um im Falle eines Steinschlags finanziell abgesichert zu sein. **
Ähnliche Suchbegriffe für Kasko
-
Kaufrausch. Konsum und Warenwelten der 1980er Jahre., Taschenbuch von Doris Tillmann, Verlag Ludwig, 978-3-86935-461-3Kaufrausch. Konsum Und Warenwelten Der 1980er Jahre., Taschenbuch Von Doris Tillmann, Verlag Ludwig, 978-3-86935-461-3, Seitenanzahl: 10815,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
COFI 1453 45 L Einkauf Trolley Einkaufswagen Shopping Trolley Tasche Aluminium Stabil45 L Einkauf Trolley Einkaufswagen Shopping Trolley Tasche Aluminium Stabil• praktischer Einkaufwagen Trolley klappbar und mit einer abnehmbaren Tasche• Die Tasche weist Wasser• bequeme Griffhöhe von 92 cm• Stabiler ergonomischer geformter Griff• Volume: ca. 45 Liter• Stabile Räder mit einem Durchmesser von ca. 16cm• KletterverschlussGesamtmaße: (H x B x-T in cm): ca.: 92 x 38 x 34cmTraglast: ca. 40 kgGewicht. Ca. 1,70kg• Ob alt oder Jung das ist der Idealer Helfer im Alltag des Einkaufens• Eignet sich prima für den Transport von schweren EinkäufenSchont die Gelenke und den Körper von schweren Lasten23,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
COFI 1453 48 L Einkauf Trolley Einkaufswagen Shopping Trolley Tasche Aluminium Stabil56 L Einkauf Trolley Einkaufswagen Shopping Trolley Tasche Aluminium Stabil Gesamtmaße: (H x B x-T in cm): ca.: 102 x 40 x 30cmTraglast: ca. 50kgGewicht. Ca. 2,1kg praktischer Einkaufwagen Trolley klappbar und mit einer abnehmbaren TascheDie Tasche weist Wasser ab und ist somit Wasserdichtbequeme Griffhöhe von 102cmStabiler ergonomischer geformter GriffVolume: ca. 56 LiterStabile Räder mit einem Durchmesser von ca. 16cmDie abnehmbare Nylontasche misst ca. 55x36x22cmKletterverschlussSeitentasche / front Tasche / Hinter Seite zum Verstauen von GegenständenOb alt oder Jung das ist der Idealer Helfer im Alltag des EinkaufensEignet sich prima für den Transport von schweren EinkäufenSchont die Gelenke und den Körper von schweren Lasten31,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Bedürfnis, Bedarf und kaufkraftgestützte Kreditnachfrage für Konsum und Investition, Taschenbuch von Mario Falk, GRIN, 978-3-656-18964-0Bedürfnis, Bedarf Und Kaufkraftgestützte Kreditnachfrage Für Konsum Und Investition, Taschenbuch Von Mario Falk, Grin, 978-3-656-18964-0, Seitenanzahl: 9247,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist Kasko Select mit Werkstattbindung?
Kasko Select mit Werkstattbindung ist eine spezielle Form der Kaskoversicherung für Fahrzeuge. Bei dieser Versicherungsoption kann der Versicherungsnehmer im Schadensfall nur eine vom Versicherer ausgewählte Werkstatt zur Reparatur seines Fahrzeugs nutzen. Dadurch kann die Versicherungsgesellschaft die Kosten für die Reparatur besser kontrollieren und gegebenenfalls günstigere Konditionen mit den Werkstätten aushandeln. Im Gegenzug für die Werkstattbindung können Versicherungsnehmer in der Regel von niedrigeren Versicherungsprämien profitieren. Es ist wichtig, die Bedingungen und Einschränkungen von Kasko Select mit Werkstattbindung genau zu prüfen, um sicherzustellen, dass sie zu den individuellen Bedürfnissen und Vorstellungen passen. **
-
Was zahlt die Kasko bei Totalschaden?
Die Kaskoversicherung zahlt bei einem Totalschaden den Wiederbeschaffungswert des Fahrzeugs abzüglich des Restwerts. Der Wiederbeschaffungswert ist der Betrag, den es kosten würde, ein gleichwertiges Fahrzeug auf dem Markt zu kaufen. Der Restwert ist der Wert, den das beschädigte Fahrzeug noch hat und wird vom Gutachter ermittelt. In der Regel wird die Kaskoversicherung den Wiederbeschaffungswert abzüglich des Restwerts an den Versicherungsnehmer auszahlen, um den entstandenen Schaden zu decken. Es ist wichtig, dass der Versicherungsnehmer eine Vollkaskoversicherung abgeschlossen hat, um bei einem Totalschaden abgesichert zu sein. **
-
Was ist bei der HUK Kasko Plus?
Die HUK Kasko Plus ist eine erweiterte Form der Kaskoversicherung, die zusätzlich zur Teilkasko auch Schäden am eigenen Fahrzeug durch selbstverschuldete Unfälle abdeckt. Sie bietet somit einen umfassenderen Schutz als die herkömmliche Teilkaskoversicherung. Darüber hinaus sind in der HUK Kasko Plus oft weitere Leistungen wie beispielsweise ein erweiterter Schutz bei Diebstahl oder Vandalismus enthalten. Es lohnt sich, die genauen Leistungen und Konditionen der HUK Kasko Plus mit anderen Versicherungen zu vergleichen, um das passende Angebot für die individuellen Bedürfnisse zu finden. **
-
Wann lohnt Kasko Schaden selbst zu bezahlen?
Wann lohnt es sich, einen Kasko-Schaden selbst zu bezahlen? Dies hängt von verschiedenen Faktoren ab, wie z.B. der Höhe des Schadens, der Höhe der Selbstbeteiligung, dem Wert des Fahrzeugs und der Schadenfreiheitsklasse. Wenn der Schaden gering ist und die Reparaturkosten nicht viel höher sind als die Selbstbeteiligung, kann es sich lohnen, den Schaden selbst zu bezahlen, um eine mögliche Beitragserhöhung zu vermeiden. Es ist ratsam, vorher eine Kosten-Nutzen-Analyse durchzuführen und gegebenenfalls mit der Versicherung zu sprechen, um die beste Entscheidung zu treffen. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.